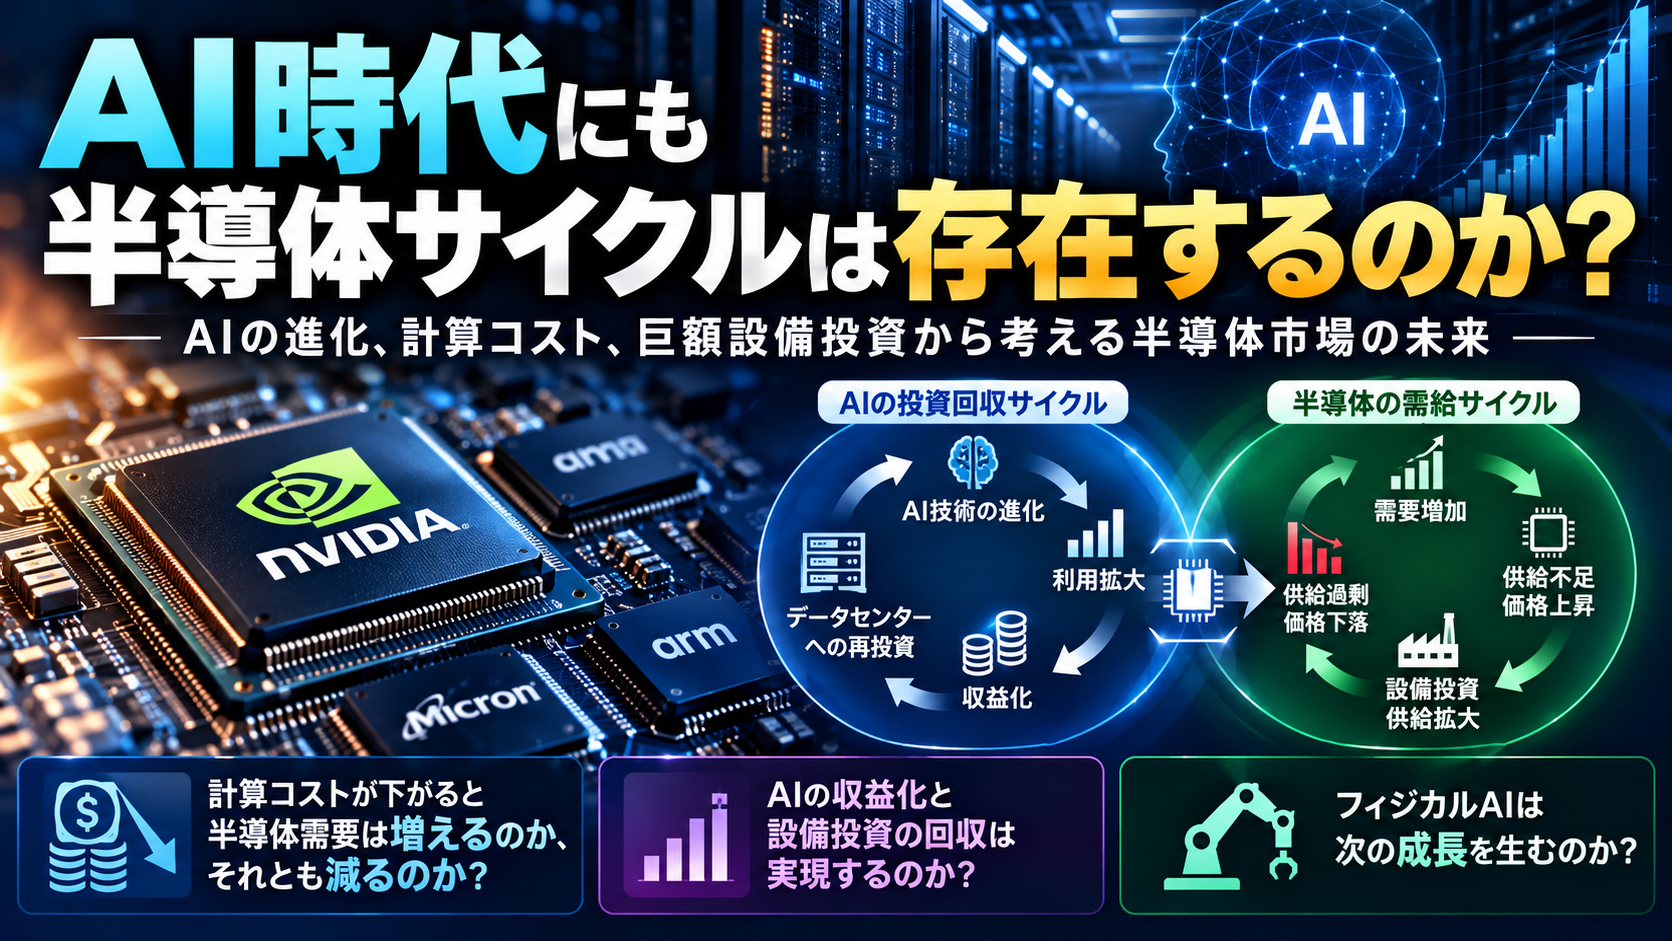
― AIの進化、計算コスト、巨額設備投資から考える半導体市場の未来 ―
AI半導体市場では、これまでの半導体業界の常識だけでは説明しにくい現象が起きています。
GPUやHBM(広帯域メモリ)などの先端半導体には依然として強い需要があり、生産能力や先端パッケージングが供給の制約になっています。
ところが、半導体関連株は大きく調整することがあります。
従来の半導体サイクルでは、設備投資による供給能力の拡大がやがて供給過剰を生み、価格下落と業績悪化につながるという構図が典型的でした。
では、供給過剰がまだ明確に発生していないAI半導体市場で、なぜ株価が下落するのでしょうか。
私は、その答えを考えるうえで、従来の半導体サイクルに加えて、AIサービスの収益化と投資回収という新しい循環を理解する必要があると考えています。
この記事では、半導体業界で長年仕事をしてきた経験も踏まえながら、AI時代の半導体サイクルを整理してみます。
第1章|従来の半導体サイクルは、なぜ繰り返されるのか
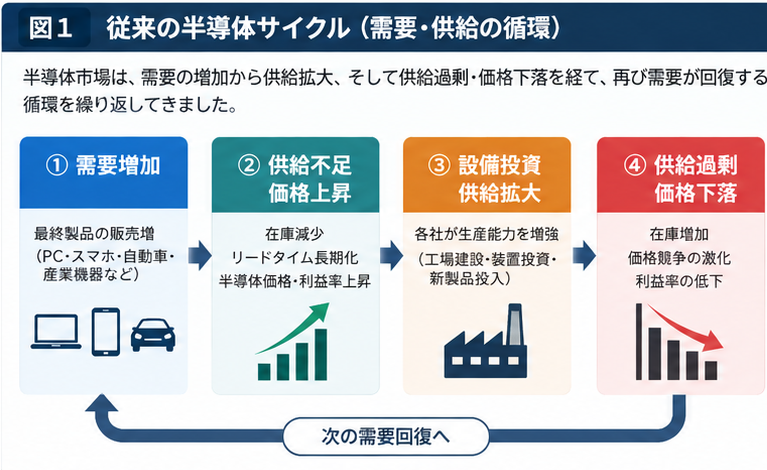
半導体市場は、長期的には成長を続けながらも、数年単位で好況と不況を繰り返してきました。
その基本的な仕組みは、需要と供給の時間差にあります。
- パソコンやスマートフォンなどの需要が増加する
- 半導体が不足し、価格が上昇する
- 半導体メーカーが設備投資を増やす
- 新しい工場や製造ラインが稼働し、供給能力が拡大する
- 需要を上回る供給が生じ、在庫が増加する
- 価格が下落し、半導体メーカーの収益が悪化する
- 減産や投資抑制を経て、再び需給が改善する
半導体の製造能力は、需要が増えたからといってすぐに拡大できるものではありません。
新工場の建設、製造装置の導入、歩留まりの改善には時間がかかります。そのため、需要が強いときに決定した設備投資が、数年後には供給過剰の原因になることがあります。
これが従来の半導体サイクルの基本構造です。
ただし、すべての半導体が同じタイミングで好況や不況を迎えるわけではありません。メモリ、ロジック、アナログ、車載向けなど、それぞれに異なる需給環境があります。
関連記事:半導体サイクルとは?在庫・価格・設備投資からピークを見分ける5つの指標
第2章|新しいAI半導体サイクルは何が違うのか
AI時代の半導体市場でも、需要増加、供給不足、設備投資、供給拡大という流れは変わりません。
大きな違いは、供給過剰が発生する前に、巨額設備投資の採算性に対する疑念が生まれ、株価が調整し得ることです。
従来の半導体サイクルと新しいAI半導体サイクル
| 段階 | 従来の半導体サイクル | 新しいAI半導体サイクル |
|---|---|---|
| ① 成長の起点 | PC・スマートフォンなどの最終製品需要 | AIモデルの進化とAIサービスの利用拡大 |
| ② 供給制約 | 半導体不足、価格上昇 | GPU・HBM・先端パッケージなどの供給制約 |
| ③ 設備投資 | 半導体メーカーが生産能力を拡大 | AI事業者が計算インフラを拡充し、半導体供給側も能力を増強 |
| ④ 調整の引き金 | 在庫増加・供給過剰・価格下落 | AI投資の回収可能性に対する疑念。供給過剰前でも株価が調整 |
| ⑤ 悪化する場合 | 減産・設備投資削減 | AI事業者の投資抑制が半導体受注減に波及 |
| ⑥ 回復する場合 | 在庫調整と需給改善 | AI収益化の進展により設備投資と半導体需要が再加速 |
ここで注意したいのは、従来のサイクルでも株価が在庫悪化に先行することはあった、という点です。
したがって、株価の先行調整そのものが新しいわけではありません。
AI時代に新たに重要になったのは、半導体の需給だけでなく、その半導体を大量に購入する企業の投資回収能力が、将来の需要を大きく左右することです。
巨額の「設備投資」は、なぜ起きるのか
ここで③の「設備投資」は特に重要です。
GPUやHBMの供給制約を解消するために設備投資が行われていることは確かです。しかし、それだけでは現在の巨額投資を説明できません。
設備投資には、性質の異なる二つの層があります。
第一の層は、AIサービス提供企業による計算インフラへの投資です。
ハイパースケーラーなどは、AIモデルの開発、推論サービスの提供、クラウド利用の拡大を見込んで、GPUサーバー、ネットワーク、データセンター、電力・冷却設備などに投資します。
この投資の目的は、半導体不足を解消することではありません。
将来のAI需要に対応し、AIサービスやクラウド事業から収益を獲得することです。
第二の層は、半導体供給企業による生産能力への投資です。
GPU、HBM、先端パッケージなどへの需要が増えると、半導体メーカー、ファウンドリー、パッケージング関連企業は、生産能力の拡大を進めます。
こちらは、需要の増加と供給制約に対応するための投資です。
つまり、因果関係は次のようになります。
AIの普及・高度化への期待 → AI事業者の計算インフラ投資 → GPU・HBMなどの需要増加 → 供給制約 → 半導体供給側の設備投資
もちろん、AI事業者による投資には、競争相手に計算能力で後れを取れないという戦略的な動機もあります。短期的な収益だけでなく、将来の市場シェアを確保するための先行投資という側面も大きいでしょう。
では、投資回収への懸念はどこから生まれるのか
AI事業者が計算インフラを整備しても、利用者や企業が十分な料金を支払わなければ、投資は回収できません。
しかも、設備投資にはGPUの購入費だけでなく、建物、電力、冷却、ネットワーク、保守、設備更新などの費用が伴います。
AIサービスの売上が増加しても、それ以上の速度で設備投資や運営費が増えれば、投資効率は改善しません。
市場が懸念しているのは、単純に「AIは普及するのか」ということだけではないのです。
AIが普及する速度に対して、AIを提供するための投資額が大きすぎないか。
この疑問が、AI半導体市場に新しい調整要因を生み出しています。
関連記事: AI半導体株が一斉急落!今は買い場か?
2026年10月30日のAI半導体株急落は、半導体の供給過剰が確認される前に、設備投資の採算性への懸念が株価に反映される可能性を考える事例です。実際の市場動向と投資判断を、こちらの記事で分析しています。
第3章|AI時代には、二つのサイクルが同時に動く
ここまでを整理すると、AI半導体市場には下の図2に示すような二つの循環が存在します。
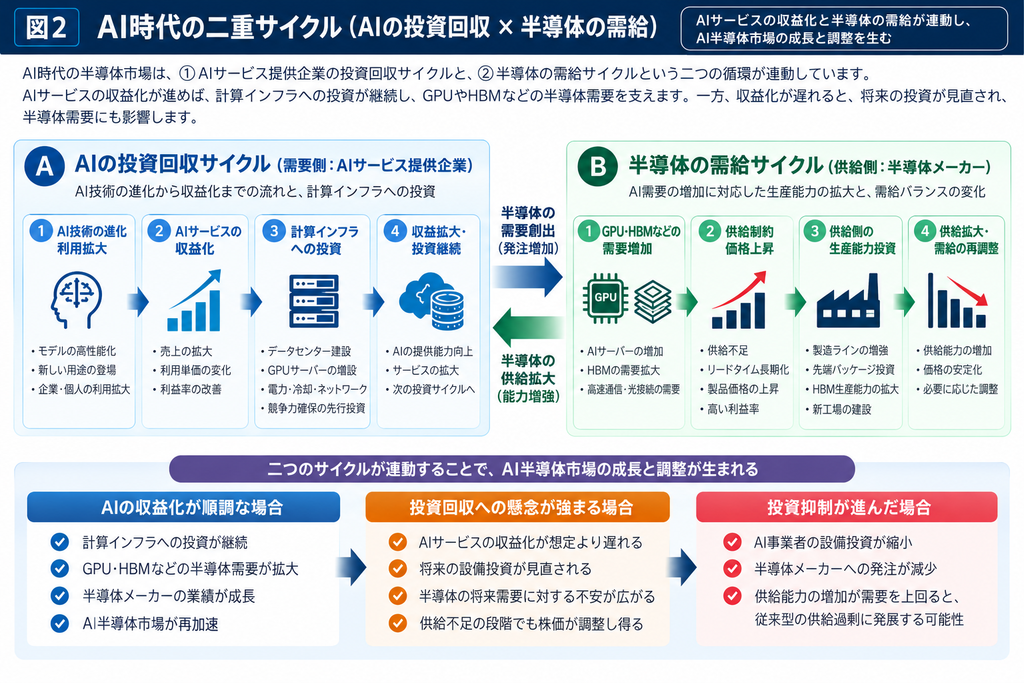
① AIの投資回収サイクル
AI技術の進化
↓
AIサービスの利用拡大
↓
売上・収益化の進展
↓
計算インフラへの投資継続
↓
AIの性能・提供能力の向上
この循環が持続するためには、AIの利用拡大が、長期的に十分な経済価値を生み出す必要があります。
② 半導体の需給サイクル
AI事業者の設備投資拡大
↓
GPU・HBM・光接続などの需要増加
↓
供給制約・リードタイム長期化
↓
半導体供給側の能力増強
↓
供給能力と実際の需要の再調整
二つの循環は独立しているわけではありません。
AIサービスの収益化が順調なら、計算インフラへの投資が継続し、半導体需要を支えます。
一方、AIサービスの収益化が想定より遅れれば、AI事業者は設備投資を見直すかもしれません。その結果、半導体メーカーへの発注が減少します。
ここで重要なのは、半導体の供給が不足している状態でも、将来の設備投資が減速すると予想されれば、半導体株の評価が先に低下し得るという点です。
ただし、AI事業者の投資回収懸念が、そのまま半導体不況につながるとは限りません。
収益化が進み、設備投資が正当化されれば、半導体需要が再加速するはずです。
第4章|AIの計算コスト低下は、半導体需要を増やすのか
AIの進化を考えるうえで、もう一つ重要なのが計算コストの低下です。
AIモデルや推論技術の効率が向上すれば、同じ処理をより少ない計算資源で実行できるようになります。
一見すると、これは半導体需要を減らす要因に思えます。
しかし、計算コストが低下すれば、AIを利用できる企業や個人が増え、これまで採算が合わなかった用途も実現可能になります。
つまり、計算コストの低下には二つの効果があります。
- 効率化効果: 同じ仕事に必要な計算資源が減少する
- 需要拡大効果: 利用単価の低下によってAIの利用量が増加する
総計算需要を単純化すると、次のように考えられます。
総計算需要 = AIの利用回数 × 1回当たりの計算資源
例えば、1回当たりの計算資源が20分の1になった場合を考えます。
| ケース | AI利用回数 | 1回当たり計算資源 | 総計算需要 |
|---|---|---|---|
| 現在 | 1倍 | 1倍 | 1倍 |
| A:効率化が先行 | 10倍 | 1/20 | 0.5倍 |
| B:利用が大幅拡大 | 100倍 | 1/20 | 5倍 |
これは仕組みを説明するための仮定であり、実際の需要予測ではありません。
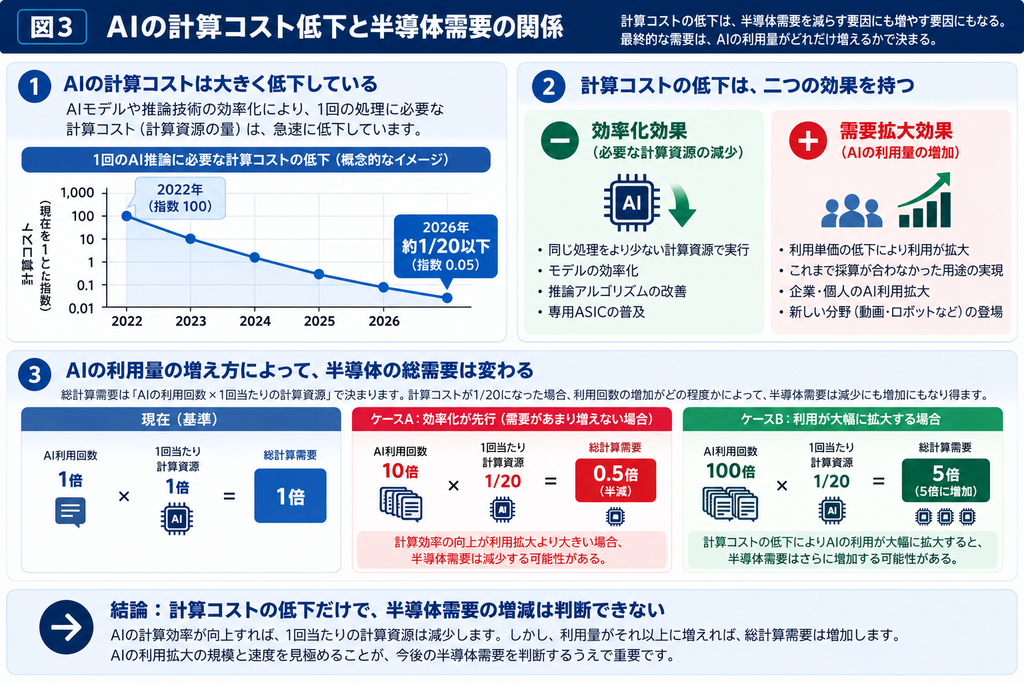
ここから分かるのは、AIの計算効率が向上するだけでは、半導体需要の増減は判断できないということです。
AIの利用量がどれほど増えるかが重要になります。
さらに、AIモデルの高度化によって、1回の処理に必要な計算量が再び増加する可能性もあります。推論時により多くの計算を使う仕組みや、動画・ロボットなどの新しい用途が広がれば、需要構造は一層複雑になるでしょう。
第5章|AIの普及と、AI企業の収益性は同じではない
AIの利用者が増えることと、AI事業者が十分な利益を得ることは、必ずしも一致しません。
例えば、AIサービスの利用回数が10倍になっても、競争によって利用料金が大幅に低下すれば、売上の伸びは利用量ほど大きくならない可能性があります。
一方、モデルの効率化によって提供コストがそれ以上に低下すれば、利益は大きく改善することもあります。
仮に、次のようなAIサービスを考えてみます。
| 項目 | 当初 | 利用拡大後 |
|---|---|---|
| 年間利用回数 | 10億回 | 100億回 |
| 1回当たり売上 | 10円 | 3円 |
| 1回当たり変動費 | 8円 | 1円 |
| 年間売上 | 100億円 | 300億円 |
| 年間変動費 | 80億円 | 100億円 |
| 売上-変動費 | 20億円 | 200億円 |
この例では、利用料金が下がっても、利用量の拡大とコスト削減によって収益性が改善します。
ただし、ここで計算したのは売上から変動費を引いた金額です。データセンター設備の減価償却費や研究開発費などを含む最終的な利益ではありません。
AI事業者が巨額の設備投資を回収できるかどうかは、利用量、販売単価、運営コスト、設備の稼働率、設備更新費用などの組み合わせで決まります。
したがって、AIの利用者数や処理回数が急増しているという情報だけで、設備投資が成功していると判断するのは早計です。
AIの普及、AI事業者の利益、半導体メーカーの利益、半導体株の株価は、それぞれ分けて考える必要があります。
第6章|GPU・HBM・光接続では、成長の仕組みが異なる
AI半導体といっても、すべての製品が同じ需要構造を持っているわけではありません。
GPU・AIアクセラレーター
AIモデルの学習や推論を実行する中心的な計算資源です。
AIの利用拡大やモデルの高度化が需要を支える一方、計算効率の向上、専用ASICの普及、設備の稼働率改善などによって、必要なGPUの数量や構成が変化する可能性があります。
HBMなどの高性能メモリ
AIアクセラレーターの性能を引き出すうえで、メモリ帯域幅と容量は重要です。
高性能AIシステムの普及はHBM需要を支える要因になりますが、メーカー各社の能力増強が進めば、将来は供給バランスが変化する可能性もあります。
高速ネットワーク・光接続
大規模AIシステムでは、GPUそのものの演算性能だけでなく、GPU間やデータセンター内外で大量のデータを高速に移動させる能力が重要になります。
そのため、高速接続、光通信、ネットワーク半導体には、計算インフラの拡大に伴う成長機会があります。
ただし、接続技術にも世代交代や競争があり、AI市場全体が成長しても、すべての企業が同じように利益を拡大できるとは限りません。
AI市場の成長率と、個々の半導体製品の成長率は一致しない。
これは銘柄選択で忘れてはいけない視点です。
第7章|フィジカルAIは、新しい需要の波を生み出すのか
これまでのAI投資は、主としてデータセンターにおける学習・推論能力の拡大が中心でした。
しかし、AIの活用がロボット、自動運転、工場の自動化、産業機器などに広がれば、半導体需要の裾野はさらに広がる可能性があります。
フィジカルAIでは、クラウド上の計算だけでなく、現実世界で認識・判断・制御を行うための半導体が必要になります。
その結果、AIアクセラレーターに加え、センサー、車載・産業向け半導体、エッジAI向けプロセッサー、電力制御半導体などにも需要を生み出すことになります。
ただし、技術が実現することと、商業的に普及することは別問題です。
ロボットや自動運転の導入には、ハードウェアの価格、安全性、信頼性、保守費用、導入先の投資採算など、多くの条件があります。
したがって、フィジカルAIは長期的な成長機会として重要ですが、現在のデータセンター投資を直ちに正当化する材料として扱うべきではないでしょう。
第8章|新しいAI半導体サイクルを判断する5つの指標
AI時代の半導体市場を分析するには、従来の在庫や価格に加え、AIサービス側の収益性も確認する必要があります。
① AIサービスの収益化
AI関連サービスの売上だけでなく、利益率、利用単価、継続利用率、提供コストの変化を確認します。
利用が増えていても、収益性が改善していなければ、設備投資の回収には時間を要することになります。
② ハイパースケーラーの設備投資とキャッシュフロー
設備投資額が増加しているかだけでなく、その投資を営業キャッシュフローでどの程度支えられるかが重要です。
投資額の増加に対して収益やキャッシュフローが追いついていなければ、市場の懸念が強まります。
③ 半導体メーカーの受注・在庫・見通し
実際の半導体需要が減速しているかを確認するためには、受注残、売上見通し、顧客の発注動向、在庫水準が重要です。
株価が下落していても、受注や業績見通しが維持されている場合と、実際に受注が減少している場合とでは、意味が大きく異なります。
④ AIの計算効率と利用量
推論コストの低下、モデルの性能向上、利用回数の増加を組み合わせて確認します。
計算効率の改善による需要減少効果よりも、新しい用途の普及による需要拡大効果が大きいかが重要です。
⑤ 半導体供給能力とボトルネック
HBM、先端パッケージ、先端製造プロセス、ネットワーク関連部品などの供給能力を確認します。
供給制約が続いている間は価格や収益性を支える可能性がありますが、能力増強が需要の伸びを上回れば、従来型の供給過剰が発生します。
株価分析では、PERとEPS予想を分けて見る
これらの指標に加えて、株価調整の中身も確認したいところです。
株価は大まかに、次の関係で考えられます。
株価 = 1株当たり利益(EPS) × 株価収益率(PER)
企業の利益見通しが維持されているのにPERだけが低下している場合、市場の成長期待やリスク評価が変化している可能性があります。
一方、EPS予想自体が下方修正され始めれば、事業環境の悪化が株価に反映されている可能性があります。
もちろん、PERの低下だけで割安と判断できるわけではありません。将来の成長率や利益の持続性に対する評価が変わっている可能性もあるためです。
関連記事: 半導体株の下落が止まらないとき、何を見る?決算と在庫で判断する5つの指標
株価の下落が一時的な期待の修正なのか、それとも半導体需要の悪化を反映したものなのか。私は決算、在庫、受注動向を組み合わせて判断しています。
第9章|今後のAI半導体市場を3つのシナリオで考える
新しいAI半導体サイクルの行方は、AIの普及そのものよりも、普及の速度、収益化の速度、設備投資の速度のバランスによって大きく変わると考えています。
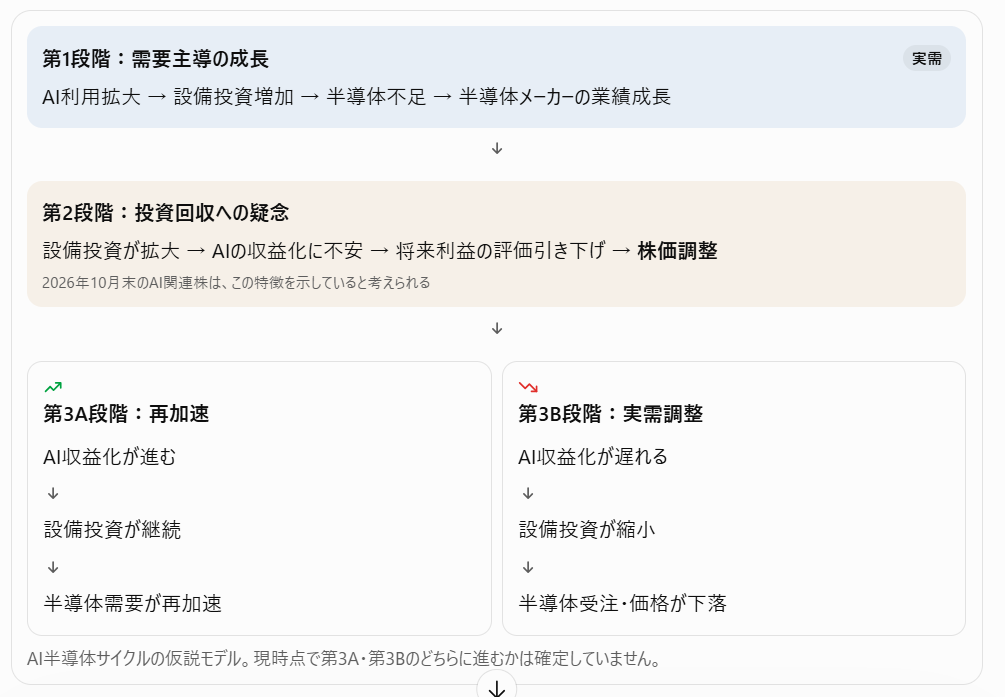
シナリオA|AI収益化が進み、半導体需要が再加速する
AIサービスの利用が拡大し、計算コストも低下することで、AI事業者の収益性が改善するケースです。
設備投資が継続され、GPU・HBM・高速接続などへの需要も拡大します。
この場合、株価調整は実際の需要悪化ではなく、過度な成長期待の修正にとどまる可能性があります。
シナリオB|AIは成長するが、設備投資の伸びが鈍化する
AIサービスの利用は増えるものの、計算効率の向上や設備の稼働率改善によって、追加の計算インフラ投資が当初の予想ほど必要なくなるケースです。
AI市場自体は成長していても、半導体需要の成長率は鈍化する可能性があります。
半導体メーカーの業績が悪化しなくても、高い成長率を前提とした株価評価は修正され得ます。
シナリオC|投資回収が遅れ、半導体需要の調整に発展する
AI事業者の収益化が遅れ、設備投資の削減や先送りが進むケースです。
半導体メーカーへの発注が減少する一方、過去に決定した生産能力の増強が進んでいれば、供給過剰や価格下落が発生する可能性があります。
この場合、新しいAI投資回収サイクルの悪化が、従来型の半導体不況を引き起こすことになります。
ここで整理した3つのシナリオを、2026年11月の実際の相場環境に当てはめて考察しました。
原油価格、中東情勢、米国金利、半導体企業の決算を踏まえ、AI半導体株がいつ底打ちする可能性があるのか、そして私自身が何を確認して買い始めるのかを、次の記事で詳しく解説しています。
関連記事:AI半導体株はいつ底打ちする?2026年11月の転換点を原油・金利・決算から読み解く
結論|AI革命は半導体サイクルを終わらせたのではない
私は、AIが長期的に社会や産業を変えていく可能性は大きいと考えています。
しかし、そのことと、AI半導体株が常に上昇することは別です。
AIの技術進歩が続いても、設備投資が先行しすぎれば、投資回収への懸念が生まれます。
半導体の供給が不足していても、将来の設備投資が減速すると予想されれば、株価は先に下落することがあります。
一方、AIの収益化が進めば、設備投資が継続され、半導体需要が再加速する可能性もあります。
つまり、これからのAI半導体投資では、従来の需給サイクルに加え、AIサービスを提供する企業の投資回収サイクルを見なければなりません。
AI革命は、半導体サイクルを終わらせたのではない。半導体サイクルを、より大きく、より複雑なものへと変えた。
そして、私が今後も追い続けたいのは、単なるAI関連株の値動きではありません。
AIの進化がどれだけの経済価値を生み、その価値がどのように設備投資へと還流し、最終的に半導体メーカーの利益につながっていくのか。
その一連の流れを理解することこそ、AI時代の半導体サイクルを読み解く鍵になると考えています。
※本記事は半導体市場の構造を考察したものであり、特定銘柄の売買を推奨するものではありません。将来のシナリオは仮説であり、実際の市場動向を保証するものではありません。
【関連記事】AI・半導体市場はHypeの幻滅期に入ったのか?
半導体の需給サイクルと、技術への期待が変化するHype Cycleは別の現象です。しかし、両者が重なることで株価の変動が大きくなる可能性があります。
コメント