― 株価急落の裏で、AI産業の成長は本当に止まったのか ―
2026年11月、米国のAI・半導体関連株が大きく下落している。
NVIDIA、AMD、Micronをはじめ、AIデータセンターの高速接続を支える企業まで幅広く売られている。
AIの成長は終わってしまったのだろうか。
私は、そうは考えていない。
しかし、今回の下落を単なる一時的な調整や半導体サイクルとして片付けることにも違和感がある。
私は今年7月、第16話「熱狂管理(Hype Management)」という記事を公開した。
そこでは、技術革新における「Hype」の概念と、優れた技術や成長企業であっても、将来への期待が過度に膨らめば、株価は本来の価値を大きく上回るという記事を書いた。
私は半導体エンジニアとして働いてきた経験から、技術革新が産業を大きく変える可能性を信じている。そして凄まじい勢いで実現していく様を目の当たりにしてきた。
しかし、技術の将来性を理解することと、その技術に対する市場の期待を正しく評価することは別問題である。
半導体のような技術革新型の産業への投資では、企業分析だけでなく、Hype(熱狂)の段階を見極めることが極めて重要だと考えている。
あれから約4か月。
AI・半導体株の急落を目の当たりにして、私は改めて考えている。
現在の市場は、過度な期待が冷める「幻滅期」に入り始めたのだろうか。
それとも、長期成長の途中で起きている一時的な株価調整なのだろうか。
今回は、この問題を実際の市場データと企業業績から検証してみたい。
第1章 Hype Cycleとは何か
Hype Cycle(ハイプサイクル)は、調査会社Gartnerが提唱した、新しい技術への期待の変化を表すモデルである。Gartnerの提唱をもとに作成したHype Cycleの概念を図1に示す。重要なのは、期待がピークを過ぎても、技術の実用化や市場の成長が終わるわけではないという点だ。なお、生成AIの位置づけをAI半導体市場全体にそのまま当てはめることはできない。
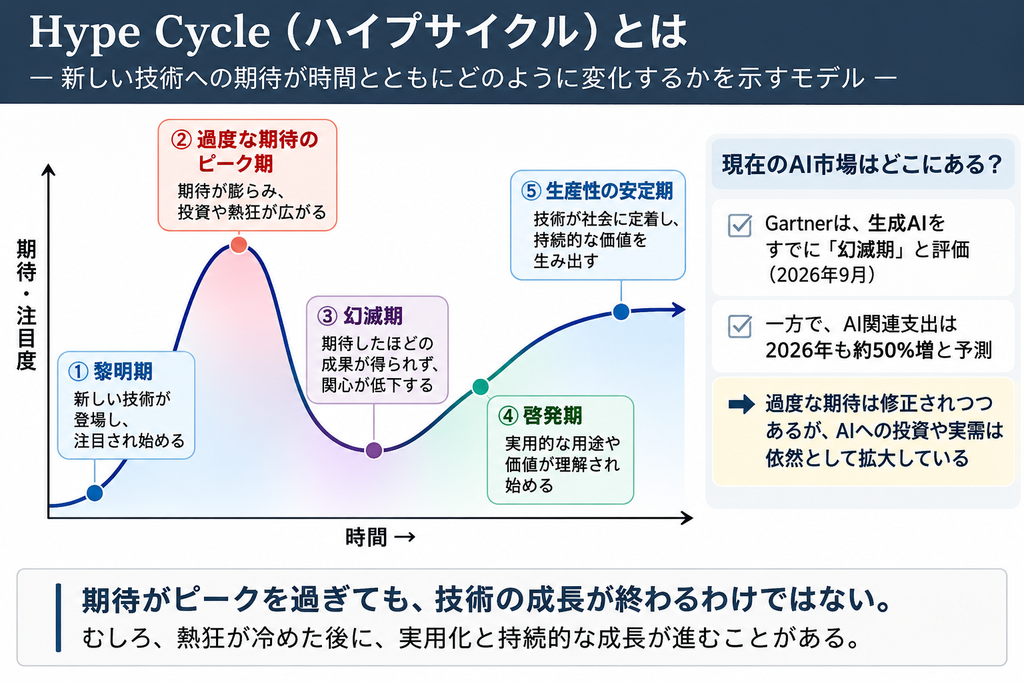
図1 Hype Cycleの5段階と現在のAI市場
一般的には、黎明期、過度な期待のピーク期、幻滅期、啓発期、生産性の安定期という5段階で説明される。
新しい技術が登場すると、その可能性に期待が集まり、企業や投資家の関心が急速に高まる。
やがて期待が先行しすぎると、現実とのギャップが明らかになり、熱狂は冷めていく。
しかし、それで技術が終わるわけではない。
実際に価値を生む用途が見つかり、技術が社会に定着していけば、長期で持続的な成長につながる。
ここで重要なのは、Hype Cycleが直接示すのは市場規模や株価ではなく、技術に対する期待や注目度だということだ。
興味深いことに、Gartnerは2026年9月の発表で、生成AIがすでに「幻滅期」にあると位置づけている。
つまり、11月の株価急落によって突然幻滅期が始まったわけではない。
ただし、生成AIに対する期待と、AI半導体やデータセンターへの実際の需要は区別する必要がある。
第2章 幻滅期でもAIへの投資は拡大している
Gartnerが2026年9月に発表した予測によれば、世界のAI関連支出は2025年の約1.79兆ドルから、2026年には約2.67兆ドル、2027年には約3.64兆ドルへ拡大する見通しである。成長率で言うと、2026年の成長率は前年比49.5%。2027年も約36%の成長が予測されている。
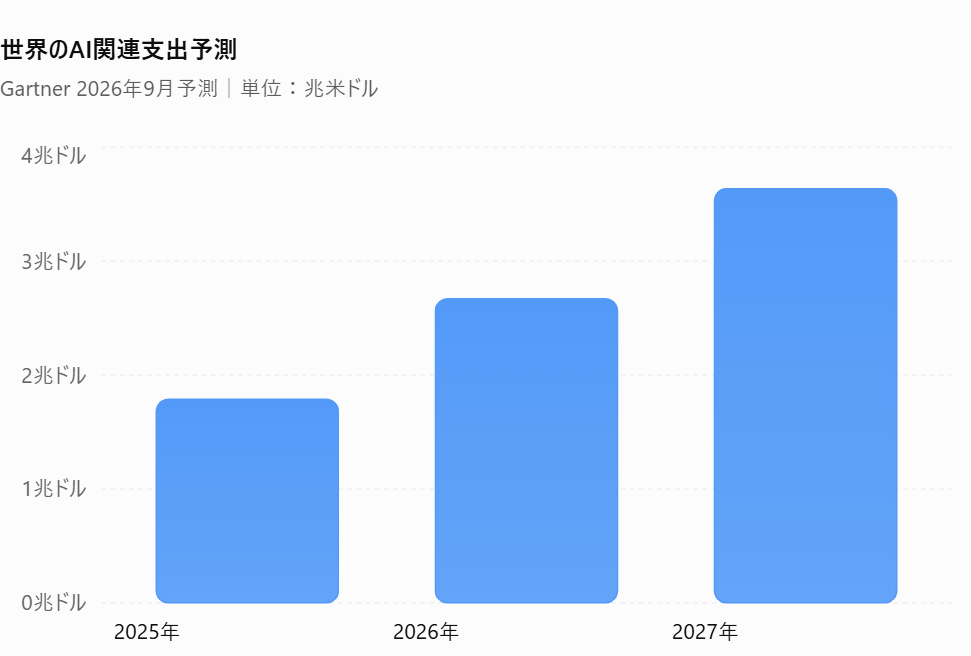
図2 世界のAI関連支出予測 Gartner 2026年9月予測|単位:兆米ドル
出典:Gartner(2026年9月)。2025年は推計、2026〜2027年は予測値。
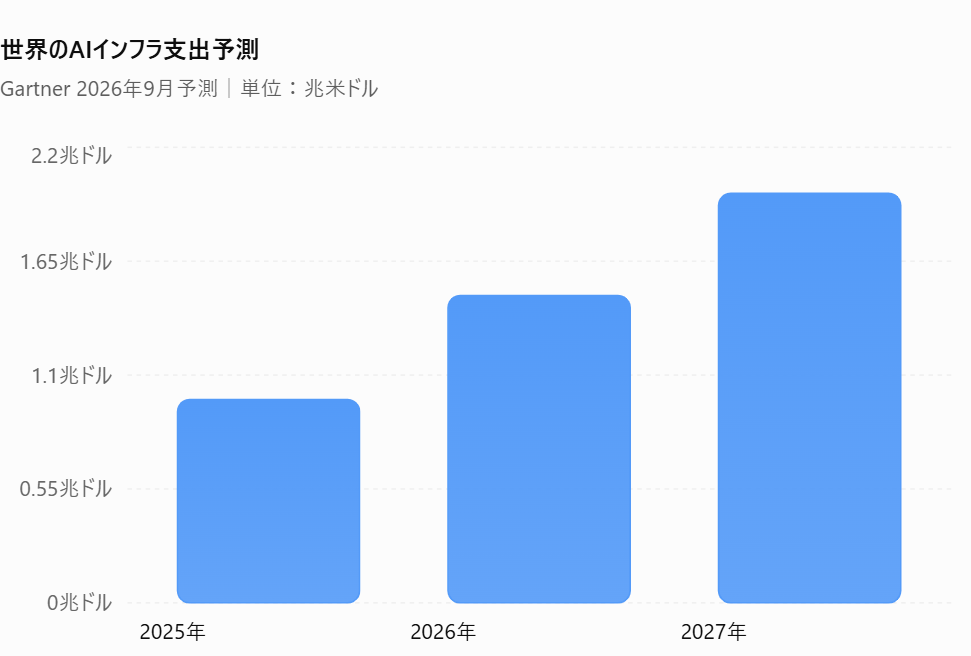
図3|世界のAIインフラ支出予測 Gartner 2026年9月予測|単位:兆米ドル
出典:Gartner(2026年9月)。AI最適化サーバ、AI向け半導体、ネットワーク設備などを含む。
Gartnerは生成AIがすでに幻滅期にあると評価している。しかし、同じGartnerの予測(図2、図3)では、世界のAI支出もAIインフラ支出も2027年まで大幅な拡大が見込まれているのである。
これは矛盾しているようで、実はそうではない。
過度な期待が修正されても、実際に価値を生み出す用途への投資は続く。AIはソフトウェア開発、企業の業務効率化、データ分析、研究開発など、幅広い領域へ普及しつつある。技術への過度な期待が修正されることと、実際の産業投資が拡大することが両立し得ることを示している。
ただし、ここには重要な疑問が残る。これほど巨額の設備投資は、将来のAI利用によって十分に回収できるのだろうか。
私は、この投資回収への疑問こそが、現在のAI・半導体株を分析するうえで最も重要な論点の一つだと考えている。
つまり、今後はAIを導入すること自体ではなく、どれほどの利益や生産性向上を実現できるかが問われるのである。
期待によって投資が拡大する段階から、実際の成果によって投資が選別される段階へ。
私は、現在のAI市場で起きている変化をそのように捉えている。
もちろん、これらは将来予測であり、設備投資の拡大が保証されているわけではない。
第3章 好業績なのに半導体株が急落する理由
今回の下落で特に気になるのは、企業業績と株価の動きが大きく乖離していることである。
NVIDIAの2026年8月発表の決算では、データセンター部門の売上高が前年同期から大幅に増加した。
AMDも11月3日に発表した決算で、データセンター事業の高い成長を示した。
それにもかかわらず、両社の株価は11月に大きく下落している。
なぜだろうか。
株価は現在の企業業績だけでなく、将来の利益成長への期待によって形成される。
例えば、今後50%の成長が続くと期待されていた企業が、実際には30%の成長にとどまったとする。
30%でも十分に高い成長率である。
しかし、50%成長を前提に株価が形成されていれば、期待の修正によって株価は大幅に下がることがある。
今回のAI・半導体株でも、同じことが起きている可能性がある。
産業の成長が止まらなくても、株価の上昇は止まる。
技術革新型の企業に投資する際、私がHypeを重視する最大の理由はここにある。
第4章 今回の下落は、単なる利益確定ではない
今回の株価調整には、AIデータセンターへの巨額投資が本当に回収できるのかという問題もある。
生成AIの普及に伴い、GPU、HBM、高速通信設備、電力設備、データセンターへの投資が急速に拡大してきた。
しかし、将来の需要を見込んで設備を増やしすぎれば、過剰投資になる可能性がある。
また、米国ではデータセンター建設に伴う電力消費、水資源、地域社会への影響なども議論されている。
規制や建設の遅延が広がれば、半導体需要にも影響するかもしれない。
ただし、規制への懸念が強まったことと、実際に設備投資が大幅に削減されたことは別である。
今後、私が特に注目したいのは次の3点だ。
- 大手IT企業が設備投資計画を維持するか。
- 半導体企業の受注や利益率に悪化が現れるか。
- AIの利用拡大が実際の収益につながるか。
これらに明確な悪化が現れれば、今回の下落は単なる株価評価の修正ではなく、半導体需要の循環的な悪化へ発展する可能性がある。
規制という壁が、Hypeの収縮を加速させる
技術革新の歴史を振り返ると、新しい技術への期待が急速に高まった後、その普及を妨げるさまざまな制約が明らかになることがある。
その代表例が、規制や社会的な制約である。
新しい技術が社会に広がると、安全性、環境、既存産業への影響など、技術の開発段階では十分に意識されていなかった問題が表面化する。
AIも例外ではない。
生成AIでは、個人情報、著作権、誤情報、AIの安全性などへの対応が求められている。
一方、AIデータセンターでは、電力消費、水資源、環境負荷、地域住民への影響が問題になり始めている。
実際、2026年には米国の一部地域などで、データセンターの新設に対する規制や承認手続きの厳格化が進んでいる。
ここで重要なのは、技術に対する需要が存在していても、規制やインフラの制約によって、その需要が実際の市場成長に結びつくまでの時間が長くなる可能性があるということだ。
企業や投資家が想定していた普及スピードが遅れれば、将来の収益予測は下方修正される。
その結果、技術そのものの将来性が失われていなくても、株価は大きく調整することがある。
私は、こうした「期待された成長速度」と「現実に実現できる成長速度」のギャップが、Hypeの幻滅期を理解するうえで重要だと考えている。
ただし、規制は必ずしも市場の成長を妨げるだけではない。適切なルールの整備によって安全性や信頼性が高まり、長期的な普及が促進される可能性もある。
したがって、規制の強化そのものを悲観するのではなく、それが成長を一時的に遅らせるのか、それとも市場の規模や収益性を構造的に変えてしまうのかを見極める必要がある。
第5章 2022年の半導体株急落で私が経験したこと
私自身、半導体株の大きな下落は過去にも経験している。
2020年に72ドルで購入したMicronは、2022年には49ドルまで下落した。
2021年に102ドルで購入したAMDも、2022年には55ドルまで下がった。
同じく2021年に現在の株式分割調整後の価格で17ドルで購入したNVIDIAも、2022年には10.5ドルまで下落した。
いずれも購入価格から大きく下落した。
正直に言えば、決して楽な経験ではなかった。
それでも、私は3銘柄を保有し続けた。
半導体産業には景気循環がある一方で、長期的には技術革新によって需要が拡大すると考えていたからである。
そして、その後のAI市場の成長によって、これらの企業は大きく成長した。
しかし、ここで一つ注意したいことがある。
私は、株価が下がっても保有し続ければ必ず報われる、と言いたいわけではない。
当時の判断が結果的に報われたとしても、同じ判断が常に正しいとは限らない。
今振り返れば、技術の将来性を理解していることと、株価に織り込まれた期待を正しく評価できることは別問題だったと思う。
重要なのは、株価が下がったという事実ではなく、その企業を保有し続ける理由が今も成立しているかどうかだ。
今回の下落についても、私は同じ問いを自分自身に投げかけている。
第6章 現在のAI市場はどの段階にあるのか
ここまでの情報を整理すると、3つの動きが同時に進んでいると考えられる。
技術への期待は、生成AIを中心に過度な熱狂から現実的な評価へと移行し始めている。
AI関連市場は、少なくとも現在の予測では引き続き拡大している。
AI関連株では、将来の高成長を前提とした評価が修正されている可能性がある。
この状況について、私は3つのシナリオを考えている。
シナリオ① 一時的な株価調整
AIへの設備投資と企業業績が高成長を維持し、規制や投資採算への懸念が落ち着くことで株価が回復していく。
シナリオ② Hype収縮による中期的な調整
AI市場は拡大を続けるものの、過剰な成長期待が修正され、株価評価倍率が低下する。企業業績が好調でも、株価の回復には時間がかかる。
シナリオ③ 過剰投資による本格的な需要調整
データセンター投資の延期や削減が広がり、半導体の受注、在庫、価格、利益率に悪影響が及ぶ。
私は現時点では、シナリオ②の可能性を重視している。
ただし、まだ結論を出せるだけの証拠がそろったわけではない。
今後の大手IT企業の設備投資計画と、半導体メーカーの決算・ガイダンスを確認する必要がある。
第7章 長期投資家として、これからどう向き合うか
私の長期的な見方は、今回の下落によって大きく変わったわけではない。
AIの活用範囲は今後も広がり、それを支える半導体、通信、データセンター、電力インフラへの需要も長期的には拡大していくと考えている。
しかし、産業が成長することと、すべての関連企業の株価が上がり続けることは別の話である。
今後は企業業績だけでなく、株価にどれほどの期待が織り込まれているかも確認していきたい。
技術や事業が順調であれば、株価下落だけを理由に売却する必要はない。
一方、事業の成長シナリオが崩れ始めたのであれば、長期保有という方針に固執するべきではない。
そして、成長性を信じていても、過度な集中投資によるリスクは忘れてはならない。
Hypeを理解することは、単に高値で買わないためだけではない。熱狂が冷めた後に、本当に価値のある企業を見極めるためでもある。
おわりに 幻滅期は、成長の終わりなのか
今回のAI・半導体株の急落は、私にとっても決して気持ちのよいものではない。
しかし、過去の半導体株の下落を経験してきたからこそ、株価だけでなく、産業そのものに何が起きているのかを見極めたいと思っている。
Hypeの幻滅期は、技術の終わりを意味するものではない。
過度な期待が修正され、現実的な価値が問われる段階とも考えられる。
そして、その過程では、本当に成長する企業と、期待だけで評価されていた企業との差が広がっていくのではないだろうか。
AIの未来を信じることと、AI関連株をどんな価格でも買うことは違う。
これは、以前から私が考えてきた「熱狂管理」という投資哲学にもつながっている。
今後の決算と設備投資動向を見ながら、今回の調整が一時的なものなのか、それとも長いHype収縮の始まりなのかを引き続き検証していきたい。
次回は、過去の技術革新とバブルの歴史を振り返り、熱狂が冷めた後に何が起きたのかを考えてみたい。
次回:「技術革新の後にバブルはなぜ起きるのか?」
関連記事
第16話|熱狂管理(Hype Management)― 本物の成長企業と、行き過ぎた株価をどう見分けるのか ―
今回の記事の原点となった、技術革新と市場の熱狂をどう見極めるかについての投資哲学。
AIによる構造的な需要拡大と、従来の半導体サイクルがどのように共存するのかを考察。
AI半導体株はいつ底打ちする?2026年11月の転換点と5つの判断指標
今回の急落について、世界経済、企業業績、株価の反転条件から分析。
※本記事は2026年11月6日時点の公表情報に基づく個人的な考察です。将来の株価や市場動向を保証するものではなく、特定銘柄の売買を推奨するものではありません。
コメント