私はなぜMUばかり見ていたのか
2026年3月から5月にかけて、私はマイクロン(MU)のチャートや業績情報を、ほぼ毎日のようにチェックして、ChatGPTで分析していました。
日足チャート。
PER。
EPS。
SOX指数。
そして売却戦略。
今振り返ると、昼間は会社員をしながらだったので、使える時間は朝晩だけ。我ながら良くやっていたと思います。
「なぜ、そこまでマイクロンばかり見ていたのですか?」
そう聞かれることがあります。
もちろん、6年間保有してきた愛着もあります。
しかし、本当の理由は別にありました。
私は、マイクロンというメモリー銘柄を通して、半導体サイクルそのものを見ていたのです。【半導体サイクルとは何か】
私は半導体サイクルのピークを探していた
2026年3月ごろ、私は次の半導体サイクルのピークは、2026年夏から2027年初めごろに訪れるのではないかと考えていました。
半導体業界は、景気と需給によって大きなサイクルを繰り返します。
好況になると設備投資が増え、誰もが強気になります。
そして数年後、供給過剰になり、価格が崩れ、業績が悪化する。
私は大学の研究室の時代から社会人エンジニアとして、約20年間半導体業界に身を置いていました。
その中で何度も見てきたのが、このサイクルです。
だからこそ、今回もどこかでピークが来るはずだと考えていました。
問題は、
「それがいつなのか。」
そして、
「どの銘柄が最初にそのサインを見せるのか。」
でした。【ウクライナ侵攻と利上げ。私はなぜエヌビディアとマイクロンを売ったのか】
私は自分の半導体銘柄のポートフォリオを何度も見直しました。
マイクロン(MU)。
エヌビディア(NVIDIA)。
AMD。
ARM。
ダイダン。
SUMCO。
その中で、最も注目していたのがマイクロンでした。
なぜMUなのか
理由は単純です。
メモリー銘柄は、半導体バリューチェーンの中でも最もボラティリティが高く、サイクルを株価に反映しやすいからです。
DRAM価格が上がれば利益は急増する。
逆に、価格が下がれば利益は急減する。
ロジック半導体や装置メーカーよりも、景気や需給の変化がストレートに現れます。
つまり、メモリー銘柄は半導体業界の「温度計」です。
熱くなり始めると、真っ先に温度が上がる。
冷え始めると、真っ先に温度が下がる。
もしMUが崩れ始めたら、それは単なる1社の問題ではなく、半導体サイクル全体が連鎖的に崩れてゆく転換点かもしれない。
私はそう考えていました。
だから、MUを見ていたのです。
2026年3月5日。私はMUの分析をした
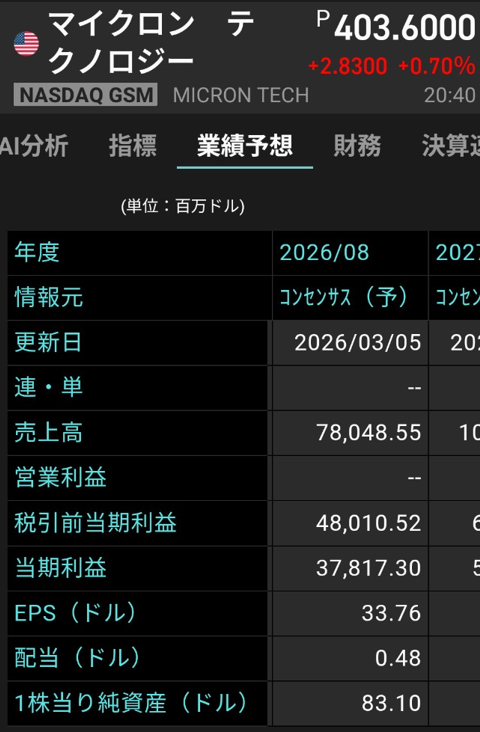
2026年3月5日のMUの株価は403.60ドル。予想EPSは33.76ドル。
Forward PERは約12倍でした。
ちょうどその頃、アメリカによるイラン攻撃のニュースが流れ、世界的に株価が低迷していました。
私は、その影響についてChatGPTへ尋ねました。
すると、次のような分析が返ってきました。
「今回の下げは、ほぼ完全に地政学リスクです。」
「MUの事業に直接影響はほぼありません。」
「現在位置は7~8合目。」
「EPS33ドル、PER18倍なら約594ドル。」
「600ドル付近はかなり危険ゾーン。」
今振り返ると、かなり慎重なシナリオです。
700ドルは超強気シナリオ。
800ドルは、いわば夢枠。
そして、ChatGPTからは売却戦略として、
「400ドルで25%売却。」
「450ドルでさらに25%売却。」
という提案も受けました。
当時の私は、その分析にかなり納得していました。
なぜなら、メモリー株は歴史的に、利益ピークが見え始める頃にはPERが低下し始めることが多いからです。
市場は、ピーク利益が長く続かないことを知っている。
だから、利益が最も高い時に株価が最も高いとは限らない。
むしろ1、2年先を見越して株価は動く。
これは、メモリー株投資の難しいところです。
私は、この
「600ドル付近が危険ゾーン。」
という仮説を、かなり有力だと思っていました。【マイクロン株は1000ドルを超えるのか|1500ドルシナリオを考えた理由】
しかし、違和感もありました
一方で、私は違和感も覚えていました。
なぜなら、今回のAIブームは、これまでの半導体サイクルと少し違って見えたからです。
HBM需要。
データセンター投資。
生成AI。
推論AI。
これらは、単なる景気循環だけでは説明できない構造変化にも見えました。
しかし、その時点では、まだ自分の考えに自信を持てませんでした。
だからこそ、私は毎日のようにチャートを見ながら仮説を検証し、ChatGPTに相談していました。
4月17日。景色が変わり始めた
それから1か月余り。
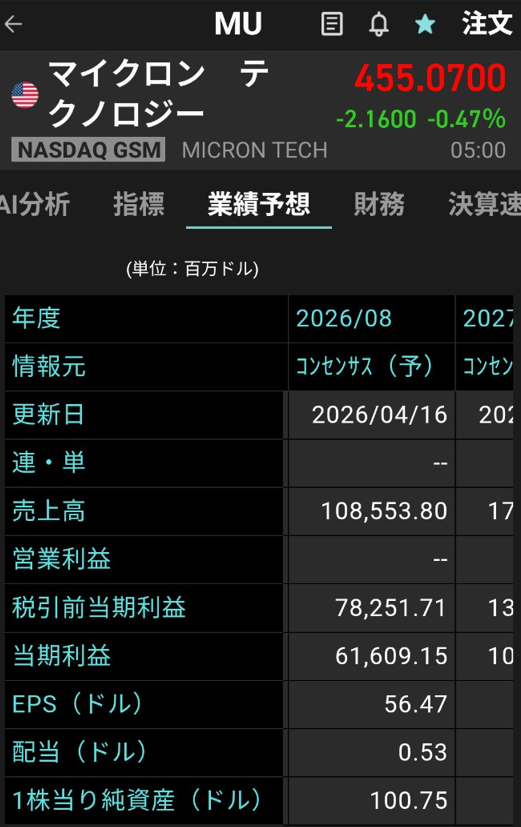
私がMUの業績予想を確認すると、驚くべき数字が並んでいました。
2026年予想EPSは56.47ドル。
さらに、2027年予想EPSは100ドル超え。
「さすがにこれは。」私は驚きました。
1か月前には33ドルだった予想EPS。それが、56ドルまで跳ね上がっていたのですから。
「しかも翌年には100ドル?」
半導体業界に長くいた私でも、簡単には信じられない数字でした。
しかし、ChatGPTの分析は、むしろさらに慎重になっていました。
「完全にピーク利益圏。」
「最高業績 × 株価伸びない。」
「出口戦略フェーズ突入の典型。」
「現在位置は9合目。」
さらに、
「450ドル付近で20~30%売却。」
「500ドル、550ドル、600ドルで段階的に利確。」
という戦略も提示されました。
業績予想は大きく上がった。
それなのに、判断はさらに慎重になる。
私は、この分析に違和感を覚えながらも、同時に納得もしていました。
なぜなら、メモリー株では、
「最高益が見え始めた時こそ、最も危険な時」
であることが少なくないからです。
私は過去の半導体サイクルで何度もそれを見てきました。
私たちの仮説は何度も覆された
3月。
600ドル付近は危険ゾーン。
4月。
9合目。
どちらも、これまでの半導体サイクルを前提にすれば、十分に合理的な仮説でした。
しかし、私は少しずつ思い始めていました。
「今回は、いつものメモリーサイクルと考えて良いのだろうか。」
HBM需要。
AI向けデータセンター投資。
推論AIの拡大。
市場が見ている未来は、私がこれまで見てきた半導体サイクルとは、少し違うものなのかもしれない。
もちろん、その時点では答えはありませんでした。
だから私は、毎日のようにチャートを見ていました。
PER。
EPS。
SOX指数。
EVA分析。
そして市場心理。
私は、MUの株価を予想していたのではありません。
マイクロンというメモリー銘柄を通して、半導体サイクルの温度を測ろうとしていたのです。
しかし、5月に入ると、私たちの仮説は、さらに大きく揺さぶられることになります。
MUは、私が思っていた以上のスピードで上昇を始めます。
そして、ChatGPTから返ってきた言葉も、少しずつ変わり始めていきました。
「AI狂乱相場モード」
という、今まで聞いたことのない言葉とともに。
コメント